種目 | 対象者 | 性能等 |
便器 | 常時介護を要する者 | 小児慢性特定疾患児が容易に使用し得るもの。(手すりをつけることができる。) |
特殊マット | 寝たきりの状態にある者 | 褥蒼の防止又は失禁等による汚染又は損耗を防止できる機能を有するもの。 |
特殊便器 | 上肢機能に障害のある者 | 足踏みペダルにて温水温風を出し得るもの。ただし、取替えに当たり住宅改修を伴うものを除く。 |
特殊寝台 | 寝たきりの状態にある者 | 腕、脚等の訓練のできる器具を付帯し、原則として使用者の頭部及び脚部の傾斜角度を個別に調整できる機能を有するもの。 |
歩行支援用具 | 下肢が不自由な者 | おおむね次のような性能を有する手すり、スロープ、歩行器等であること。 ア 小児慢性特定疾患児の身体機能の状態を十分踏まえたものであって、必要な強度と安定性を有するもの。 イ 転倒予防、立ち上がり動作の補助、移乗動作の補助、段差解消等の用具となるもの。 |
入浴補助用具 | 入浴に介助を要する者 | 入浴時の移動、座位の保持、浴槽への入水等を補助でき、小児慢性特定疾患児又は介助者が容易に使用し得るもの。 |
特殊尿器 | 自力で排尿できない者 | 尿が自動的に吸引されるもので小児慢性特定疾患児又は介助者が容易に使用し得るもの。 |
体位変換器 | 寝たきりの状態にある者 | 介助者が小児慢性特定疾患児の体位を変換させるのに容易に使用し得るもの。 |
車いす | 下肢が不自由な者 | 小児慢性特定疾患児の身体機能を十分踏まえたものであって、必要な強度と安定性を有するもの。 |
頭部保護帽 | 発作等により頻繁に転倒する者 | 転倒の衝撃から頭部を保護できるもの。 |
電気式たん吸引器 | 呼吸器機能に障害のある者 | 小児慢性特定疾患又は介助者が容易に使用し得るもの。 |
クールベスト | 体温調節が著しく難しい者 | 疾病の症状に合わせて体温調節のできるもの。 |
紫外線カットクリーム | 紫外線に対する防御機能が著しく欠けて、がんや神経障害を起こすことがある者 | 紫外線をカットできるもの。 |
階層区分 | 世帯の階層(細)区分 | 徴収基準月額 | 加算基準月額 | |||||
A階層 | 円 | 円 | ||||||
生活保護法による被保護世帯(単給世帯を含む。) | 0 | 0 | ||||||
B階層 | A階層を除き当該年度分の市町村民税非課税世帯 | 1,100 | 110 | |||||
C階層 | A階層及びD階層を除き当該年度分の市町村民税の課税世帯であって、その市町村民税の額の区分が次の区分に該当する世帯 | 均等割の額のみ | 2,250 | 230 | ||||
(所得割の額のない世帯) | C1階層 | |||||||
所得割の額のある世帯 | C2階層 | 2,900 | 290 | |||||
D階層 | A階層及びB階層を除き前年分の所得税課税世帯であって、その所得税の額の区分が次の区分に該当する世帯 | 所得税の年額4,800円以下 | D1階層 | 3,450 | 350 | |||
4,801 | ~ | 9,600円 | D2〃 | 3,800 | 380 | |||
9,601 | ~ | 16,800円 | D3〃 | 4,250 | 430 | |||
16,801 | ~ | 24,000円 | D4〃 | 4,700 | 470 | |||
24,001 | ~ | 32,400円 | D5〃 | 5,500 | 550 | |||
32,401 | ~ | 42,000円 | D6〃 | 6,250 | 630 | |||
42,001 | ~ | 92,400円 | D7〃 | 8,100 | 810 | |||
92,401 | ~ | 120,000円 | D8〃 | 9,350 | 940 | |||
120,001 | ~ | 156,000円 | D9〃 | 11,550 | 1,160 | |||
156,001 | ~ | 198,000円 | D10〃 | 13,750 | 1,380 | |||
198,001 | ~ | 287,500円 | D11〃 | 17,850 | 1,790 | |||
287,501 | ~ | 397,000円 | D12〃 | 22,000 | 2,200 | |||
397,001 | ~ | 929,400円 | D13〃 | 26,150 | 2,620 | |||
929,401 | ~ | 1,500,000円 | D14〃 | 40,350 | 4,040 | |||
1,500,001 | ~ | 1,650,000円 | D15〃 | 42,500 | 4,250 | |||
1,650,001 | ~ | 2,260,000円 | D16〃 | 51,450 | 5,150 | |||
2,260,001 | ~ | 3,000,000円 | D17〃 | 61,250 | 6,130 | |||
3,000,001 | ~ | 3,960,000円 | D18〃 | 71,900 | 7,190 | |||
3,960,001 | 円以上 | D19〃 | 全額 | 左の徴収基準額の10%。ただし、その額が8,560円に満たない場合は8,560円 | ||||
備考 | ||||||||
1 徴収月額の決定の特例 ア A階層以外の各層に属する世帯から2人以上の児童が、同時に別表の徴収基準額表の適用を受ける場合は、その月の徴収基準月額の最も多額な児童以外の児童については、同表に定める加算基準月額によりそれぞれ算定するものとする。 イ 10円未満の端数が生じた場合は、切り捨てるものとする。 ウ 児童に民法第877条に規定する当該児童の扶養義務者がないときは、徴収月額の決定は行わないものとする。ただし、児童本人に所得税又は市町村民税が課されている場合は、本人につき、扶養義務者に準じて徴収月額を決定するものとする。 2 世帯階層区分の認定 (1) 認定の原則 世帯階層区分の認定は、当該児童の属する世帯の構成員及びそれ以外の者で現に児童を扶養しているもののうち、当該児童の扶養義務者のすべてについて、その所得税等の課税の有無により行うものである。 (2) 認定の基礎となる用語の定義 ア 「児童の属する世帯」とは、当該児童と生計を一にする消費経済上の一単位を指すのであって、夫婦と児童が同一家屋で生活している標準世帯は勿論のこと、父が農閑期で出稼ぎのため数カ月別居している場合、病気治療のため一時土地の病院に入院している場合、父の職場の都合上他の土地で下宿し時々帰宅することを例としている場合などは、その父は児童と同一世帯に属しているものとする。 | ||||||||
イ 「扶養義務者」というのは、民法第877条に定められている直系血族(父母、祖父母、養父母等)、兄弟姉妹(ただし、就学児童、乳幼児等18歳未満の兄弟姉妹で未就業の者は、原則として扶養義務者としての取扱いはしないものとする。)並びにそれ以外の三親等内の親族(叔父、叔母等)で家庭裁判所が特別の事情ありとして、特に扶養の義務を負わせるものである。 ただし、児童と世帯を一にしない扶養義務者については、現に児童に対して扶養を履行している者(以下「世帯外扶養義務者」という。)の他は、認定に際して扶養義務者としての取扱いを行わないものとする。 ウ 認定の基礎となる「所得税額等」とは、所得税法、租税特別措置法、経済社会の変化等に対応して早急に講ずべき所得税及び法人税の負担軽減措置に関する法律(平成11年法律第8号)、災害被害者に対する租税の減免、徴収猶予等に関する法律の規定によって計算された所得税の額(ただし、所得税額を計算する場合には、所得税法第92条第1項、第95条第1項、第2項、第3項、租税特別措置法第41条第1項、第2項、第41条の2、租税特別措置法の一部を改正する法律(平成10年法律第23号)附則第12条の規定は適用しない。)、地方税法により賦課される市町村民税、(ただし、所得割を計算する場合には、地方税法第314条の7及び同法附則第5条第3項の規定は適用しない。)及び生活保護法による保護をいう。まず、生活保護については、現在生活扶助、医療扶助等の保護を受けている事実、所得税については前年分の所得税の課税の有無及びその額、市町村民税については、当該年度の市町村民税の課税又は免除(地方税法第323条による免除。以下同じ。)の有無をもって認定の基準とする。 ただし、前年分の所得税又は当該年度の市町村民税の課税関係が判明しない場合の取扱いについては、これが判明するまでの期間は、前々年分の所得税又は前年度の市町村民税によることとする。 (3) 徴収基準額表の適用時期 毎年度の別表「徴収基準額表」の適用時期は、毎年7月1日を起点として取扱うものとする。 3 徴収基準額表中、徴収基準額月額欄に「全額」とあるのは、当該児童の措置に要した費用について、市町村が徴収する額は、費用総額をこえないものであること。 4 徴収金基準額の特例 災害等により、前年度と当該年度との所得に著しい変動があった場合には、その状況等を勘案して実情に即した弾力性のある取扱いをして差し支えないものとする。 | ||||||||
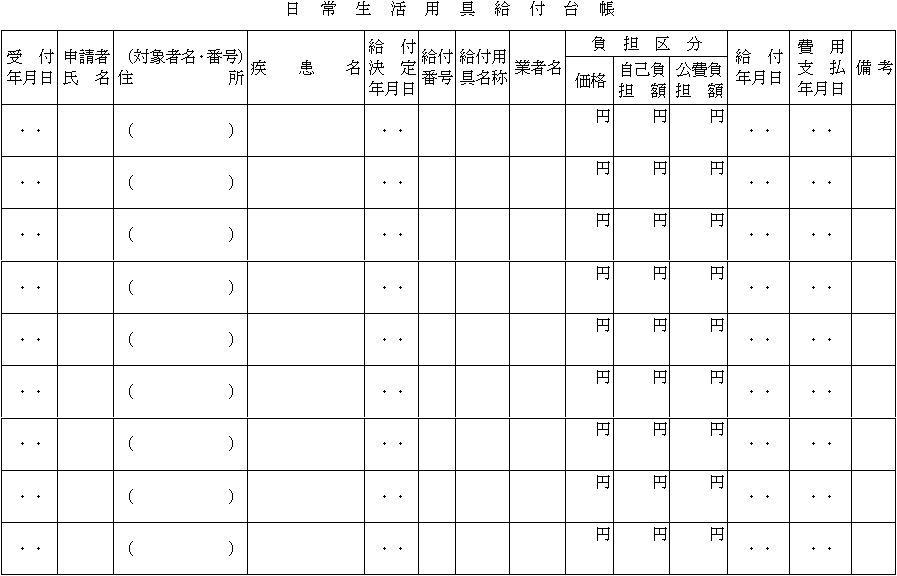
 様式第1号(第3関係)
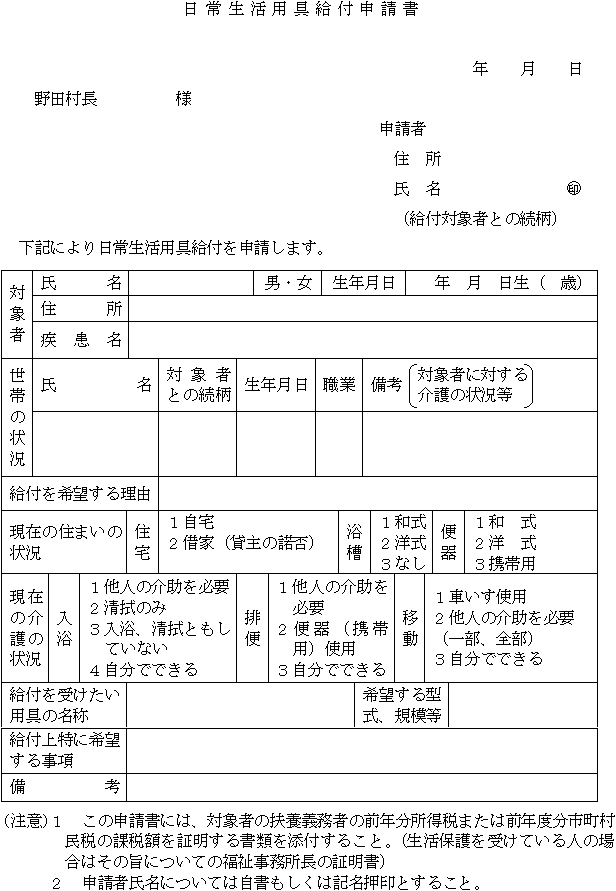 様式第2号(第3関係)
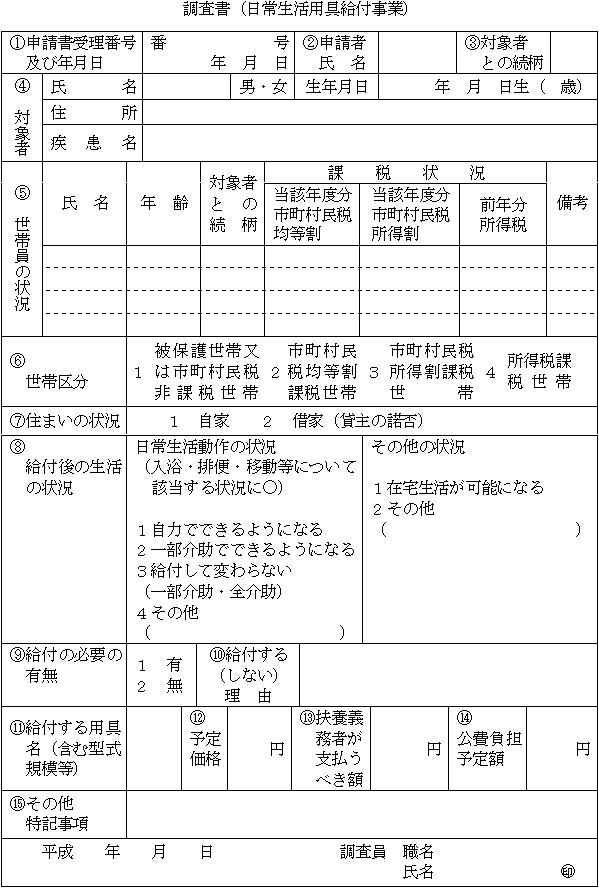 様式第3号(第4関係)
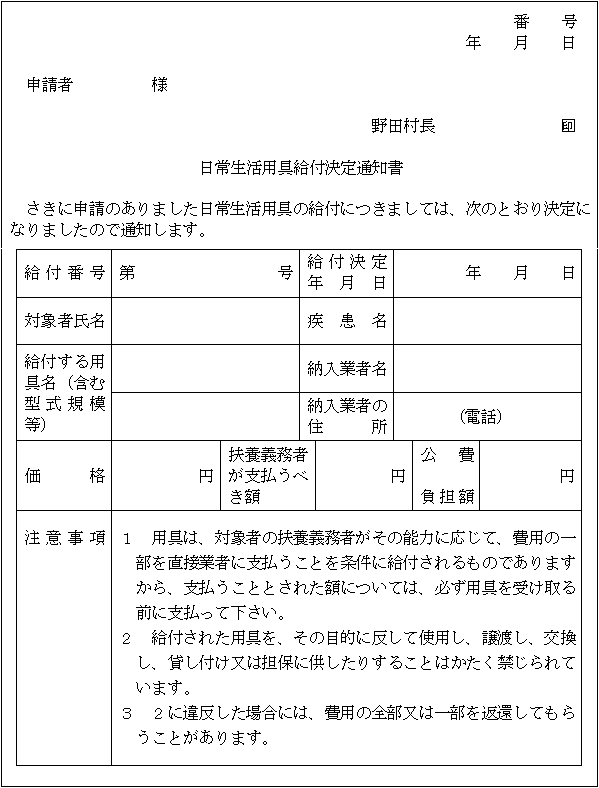 様式第4号(第4関係)
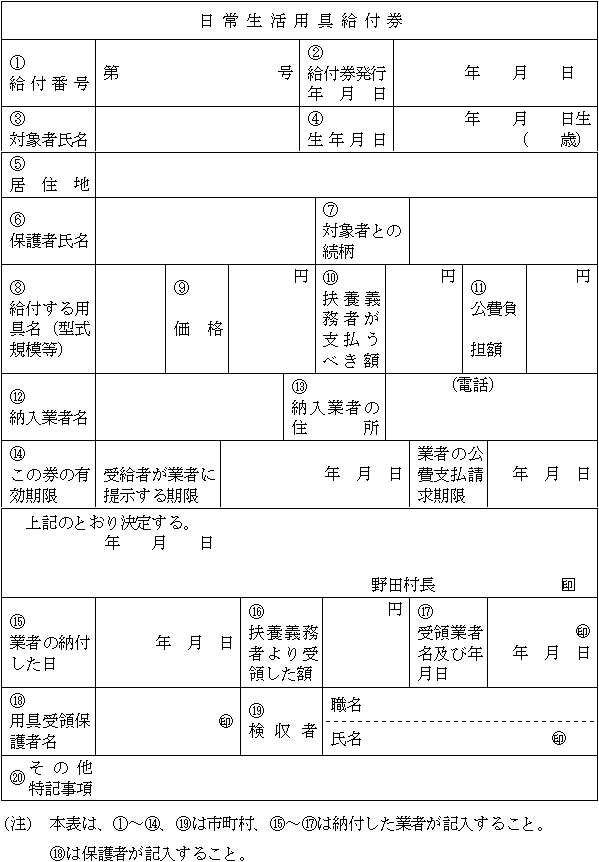 様式第5号(第4関係)
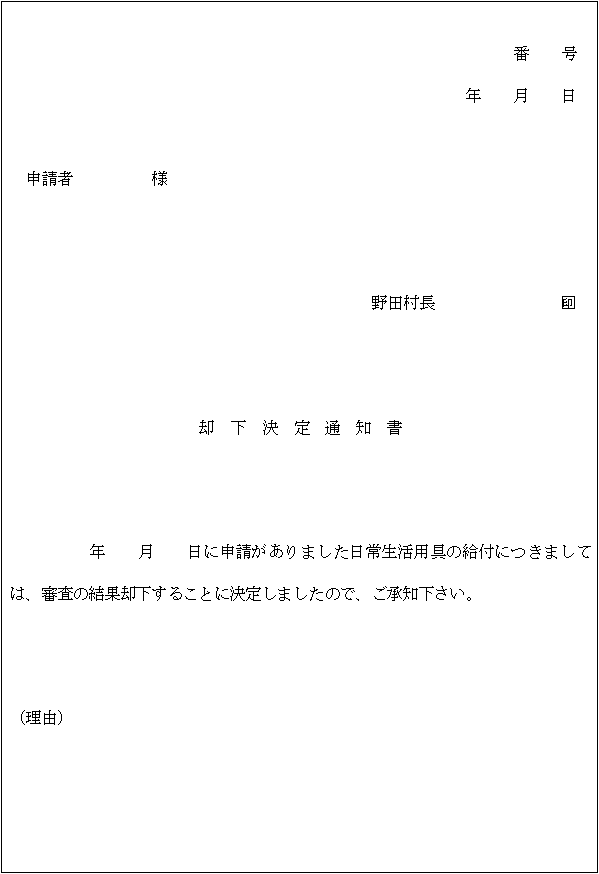 様式第6号(第8関係)